先日、息子と茨城高専の体験会に行って驚きました。
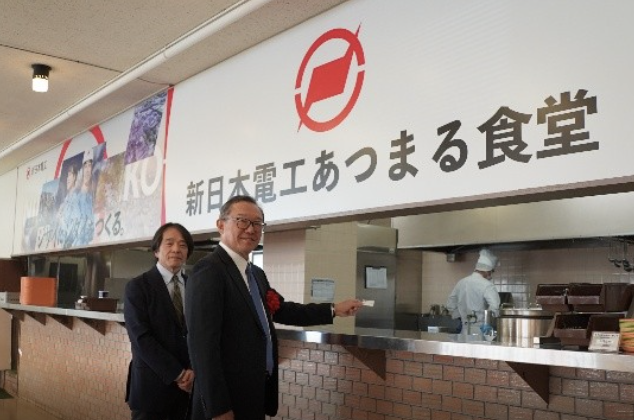
学食に足を踏み入れると、壁にドカンと掲げられた「新日本電工」の社名ロゴ!
「あーーーっ!!以前ブログで調べた、あの低PBRの優良シケモク会社だ!!」と思わず心の中で叫んでしまいました。
なんと代表取締役社長自らが竣工式に立ち会う気合いの入れようで、高専の食堂リニューアルに出資したのだとか。
前面に押し出されたマークを見て、「未来の優秀なエンジニアを胃袋と日常から囲い込む気満々だな……!この青田買い精神!まるで築古不動産投資家が街の不動産屋さんに現金片手に頭を下げて川上物件をいただきに行く姿のようだわ!」と、新日本電工の泥臭い姿勢にグッときてしまいました。
実は茨城高専だけじゃない!学生の日常を掴む「ネーミングライツ戦略」
気になってさらに調べてみたら、新日本電工が施設に出資して名前を冠する「ネーミングライツ」を行っているのは、茨城高専だけではありませんでした。
・茨城高専(茨城県ひたちなか市)
対象:「新日本電工あつまる食堂」「新日本電工eng創造スクエア」
関連拠点:鹿島工場(茨城県神栖市)
エピソード:社長自らテープカットに訪れ、記念特別メニュー「あつまる丼」の試食会まで開催。
・徳島大学(徳島県阿南市近く)
対象:「新日本電工 ラーニングコモンズ」(附属図書館本館1階)
関連拠点:徳島工場(徳島県阿南市)
エピソード:学生たちが自習やディスカッションで毎日必ず集まる図書館スペースを支援。
工場のツートップである「鹿島」に対しては茨城高専の【食堂】を、「徳島」に対しては徳島大学の【図書館】を押さえるという、学生が毎日必ず通う生活動線を狙い撃ちしたポジショニングです。
なぜここまで徹底しているのか?
実は、茨城の鹿島工場は、同社がいま最も注力している「焼却灰の資源化事業(環境事業)」の中核拠点。現場を動かす優秀なプラントエンジニアや機械・電気系技術者の確保は、会社の生命線です。
きらびやかな就活イベントで広告を打つのではなく、学生の胃袋と日々の自習スペースに溶け込んで親しみを持ってもらう。
この泥臭くも確実な「先手必勝アプローチ」を知って、ますますこの会社が好きになりました。
そんな大好きな「新日本電工(5563)」ですが、四季報を追っていくと、とんでもなく美味しい変化が起きていました。
今回は、現場で惚れ直した新日本電工の最新四季報チェックと、シケモク目線での魅力をまとめてみます!
四季報3号分を並べてみたら、ドラマが起きていた!
以前ブログで取り上げたときから四季報を時系列でめくってみると、業況のトーンと数字が劇的に変化していました。
| 時期 | 見出し | 株価 | PBR | 年間配当予想 | 予想配当利回り |
| 2026春 | 転好 | 872.3円 | 約1.5倍 | 13円 | 2.92% |
| 2026夏 | 好転 | 569.2円 | 約1.0倍 | 13円 | 2.47% |
| 2026秋 | 急反発 | 453円 | 0.80倍 | 17円(来季予想23円) | 3.75%(大幅上昇!) |
見出しが「転好」から「好転」、そして「急反発」へと、一段ずつ確実に力強さを増しています。
そして何より注目なのが、予想配当利回りが一気に3.75%まで跳ね上がっていること!
株価が調整されて割安になった(株価が下がり、分母が小さくなった)ところに、期末配当が引き上げられて年間17円への増配(分子が大きくなった)が重なり、利回りがグッと上がりました。
しかも四季報の来期予想を見ると、年間23円の文字があります。 もしこれが実現すれば、現在の株価(453円水準)で計算すると利回り約5.07%という超高配当ゾーンに突入します。
バーゲンハンター桐谷広人師匠の目線でみてみるとどうか?師匠の基本ルールである「配当利回り+優待利回りが、4.0%以上」の基準に照らし合わせると、現在の新日本電工(5563)は「配当単体でも合格水準に肉薄し、来期予想を前提にすれば大幅にお買い得圏内に入る」という評価になります。
株価があと28円ほど下がって425円以下になれば、今期の17円配当のままでも利回り4.0%に到達します。指値を置いて待ってみるのもいいのかもです。決算は12月です。
四季報秋号をチェック
新しい秋号の四季報の新日本電工のバランスシートの情報を再びみてみます。
・自己資本比率:73.1%(製造業・素材セクターとしては驚異の砦)
・有利子負債:109億円
・現金同等物:約600億円
・ネットキャッシュ:約491億円(現金600億 − 借金109億)
・営業キャッシュフロー:145億円
・利益剰余金:366億円
・PBR:0.80倍
手元にある現金同等物が約600億円あるのに対し、有利子負債はたったの109億円。 つまり、明日すべての借金を一括返済しても、手元に約491億円もの現金が残る計算です。
本業で稼ぎ出す営業キャッシュフローも145億円と潤沢で、稼いだ利益がガッチリ剰余金(366億円)として積み上がっています。
これだけ現金を抱えた要塞のような会社なのに、PBRは0.80倍と解散価値である1倍を大きく下回っています。 まさに実態あるシケモク企業!!東証のPBR1倍割れ是正要請の流れもあって、今後も増配や自社株買いなどの株主還元を期待したくなる数字です。
これだけキャッシュリッチだからこそ、将来の技術者を育てる高専の食堂改修や大学の施設支援にもドカンとお金が出せるわけですね。
なぜ業績が急反発?「本業の追い風」と「膿の出し切り」
今回の四季報で「急反発」となった背景には、2つの大きなポイントがあります。
- 円安と市況上昇が本業を直撃! 新日本電工の主力は、鉄を強くするために欠かせない「合金鉄(マンガン系)」。高級鋼づくりに必須の素材で、国内シェアトップです。 国内の合金鉄市況の上昇に加え、円安の追い風をきっちり営業利益に変えており、営業益は前号の予想から大きく上振れしています。
- 赤字の種(海外案件)にケリをつける 四季報の記事欄に、とても重要な記述がありました。 「マレーシアの合弁会社は減損処理し株式譲渡により完全撤退検討。次期中に発表予定」
長年、業績の足かせになっていた海外の赤字要因をしっかり減損し、綺麗に撤退して手仕舞いにする方針が示されています。 悪い膿を出し切って国内の高収益・健全な財務体質に集中できるようになれば、企業体質はさらに引き締まります。
まとめ:やっぱり実物資産シケモク株は面白い!
机の上で決算書や四季報の数字を睨んでいるだけだと、地味な素材メーカーに見えるかもしれません。
でも実際に高専の学食でその名前を目にして、四季報の企業分析で感じていたこととリアルな企業の行動実態がつながったことは、投資家としてすごくたのしい体験でした。
・PBR 0.80倍の割安水準
・自己資本比率 73.1%の要塞財務
・ネットキャッシュ約491億円の金満体質
・利回り3.75%(来期は5%視野の増配期待)
派手なハイテク株のような華やかさはないけれど、不況がきてもビクともしない財務の堅牢さと、現場(人材)への地道な投資活動を両立している新日本電工。
これからも定点観測しながら、応援していきたい!